Como Rastrear se Anúncios Pagos Geram Receita Recorrente em SaaS
Rastrear se os anúncios pagos estão realmente gerando receita recorrente em SaaS exige conectar o CRM às plataformas de mídia via conversões offline. Essa integração substitui cliques superficiais pelo envio sistemático de oportunidades qualificadas e contratos fechados aos leilões.
Essa arquitetura unifica testes gratuitos e vendas assistidas ao faturamento final, treinando os algoritmos com receita real para eliminar desperdícios de caixa.
O Descompasso Entre Métricas de Mídia e o Caixa da Empresa
Em reuniões de diretoria em empresas de software como serviço (SaaS), um impasse costuma se repetir com frequência desconfortável: os relatórios de marketing apontam recordes de tráfego, volume expressivo de cadastros e redução no custo por aquisição aparente, enquanto a liderança comercial relata pipelines sobrecarregados de contatos desqualificados e o comitê financeiro constata que a receita anual recorrente não acompanha as projeções.
Esse descompasso evidencia uma ruptura estrutural no modelo de mensuração. Redes de anúncios como Google e LinkedIn operam tradicionalmente com base em conversões imediatas de navegação. Quando campanhas são otimizadas apenas para o preenchimento de formulários ou ativações pontuais em páginas de captura, os algoritmos de lances inteligentes direcionam o orçamento para usuários com alta propensão a preencher cadastros pelo menor custo viável. No ambiente corporativo B2B, perfis sem poder de compra, concorrentes em pesquisa de mercado e usuários acadêmicos são exatamente os que mais preenchem formulários rapidamente.
O impacto dessa dinâmica é a perda direta de eficiência de capital. A verba publicitária adquire volume sem tração financeira real. Para founders e diretores de receita, a incapacidade de traçar uma linha contínua entre o primeiro investimento em anúncio e o dinheiro líquido depositado no faturamento transforma o marketing em um centro de custo incerto, em vez de um canal previsível de geração de receita recorrente.
A Fragmentação da Jornada: Onde a Mensuração Tradicional Falha
A quebra da atribuição de receita em modelos de negócio SaaS decorre de características intrínsecas à venda de tecnologia corporativa, a qual não se comporta como transações lineares de varejo digital. Enquanto no comércio eletrônico um consumidor clica, adiciona ao carrinho e encerra o ciclo de compra no mesmo navegador em questão de minutos, em SaaS B2B a decisão de contratação envolve múltiplos fatores que fragmentam o rastreamento convencional.
O primeiro vetor de atrito surge na sobreposição de testes gratuitos com vendas assistidas. Uma fração significativa de empresas adota modelos híbridos em que um analista ou desenvolvedor inicia uma conta gratuita após interagir com um anúncio pago. À medida que a ferramenta se dissemina internamente na organização, a necessidade de recursos avançados de governança ou faturamento consolidado demanda o envolvimento de uma equipe de vendas. Se o sistema comercial não preserva a identidade e o histórico daquele acesso inicial, o contrato fechado acaba sendo creditado unicamente à abordagem comercial ou a um acesso orgânico tardio, apagando o papel crucial da mídia paga no início da jornada.
O segundo vetor decorre do contraste entre a extensão dos ciclos de vendas corporativos e a brevidade das janelas analíticas padrão. No cenário corporativo brasileiro, a validação técnica, o enquadramento orçamentário e a conformidade jurídica com a proteção de dados estendem as negociações por períodos entre sessenta e cento e vinte dias. Como a mensuração convencional por navegadores raramente ultrapassa trinta dias, a correlação entre o clique pago e a assinatura formal é interrompida. A liderança é então levada a descontinuar campanhas que estavam, na prática, gerando clientes de alto valor econômico.
Por fim, a mensuração padrão foi concebida para aquisições únicas, falhando perante a dinâmica contínua da receita recorrente. Em negócios por assinatura, o retorno efetivo sobre o capital depende da permanência e da expansão da conta ao longo do tempo. Encerrar a atribuição na assinatura inicial cega a empresa quanto à retenção do cliente, perpetuando investimentos em campanhas que atraem compradores propensos ao cancelamento precoce e privando de recursos os canais que trazem contas resilientes e lucrativas.
As Consequências Operacionais: Fricção Departamental e Incerteza Financeira
A falta de um rastreamento unificado de receita gera tensões severas entre áreas estratégicas. Quando os dados não refletem o mesmo cenário, marketing e vendas passam a disputar a responsabilidade pelas metas não batidas. A equipe de aquisição defende seus resultados com base no número de leads encaminhados, ao passo que os executivos de vendas apontam a falta de aderência dos contatos ao perfil de cliente ideal e o desperdício de tempo da equipe comercial em negociações sem viabilidade.
Essa divergência impede a gestão de responder com embasamento técnico à decisão mais crítica da alocação de recursos: qual canal deve receber o próximo incremento de verba para alavancar o faturamento com baixo risco. Sem saber se os anúncios pagos estão realmente gerando receita recorrente em SaaS, projeções de crescimento passam a depender de conjecturas empíricas. Diante da incerteza e da perda de previsibilidade no fluxo de novos clientes, conselhos administrativos e diretores financeiros optam por contingenciar investimentos, temendo comprometer o fluxo de caixa.
Comparativo Metodológico: Modelo Tradicional vs. Operações de Receita
Superar esses gargalos exige abandonar a operação em silos funcionais e instituir uma infraestrutura corporativa de Revenue Operations (RevOps). As disparidades operacionais entre o modelo tradicional e a abordagem integrada ficam evidentes na estrutura comparativa a seguir.
| Dimensão Estratégica | Abordagem Tradicional e Descentralizada | Abordagem Integrada com RevOps |
| Sinal Principal de Mídia | Lances pautados em volume de cadastros e preenchimento de formulários. | Lances calibrados por transições de estágios qualificados dentro do CRM. |
| Tratamento do Ciclo de Venda | Dependência de cookies de curta duração que expiram antes do fechamento. | Preservação de identificadores primários no banco de dados até a assinatura. |
| Integração de Testes Gratuitos | Telemetria do produto isolada do fluxo de trabalho comercial. | Vinculação unificada entre uso da plataforma, conta corporativa e pipeline. |
| Alinhamento Entre Equipes | Fricção departamental em torno da responsabilidade sobre leads descartados. | Responsabilização conjunta sobre a receita anual recorrente conquistada. |
| Critério de Alocação de Verba | Avaliação restrita ao custo por clique e ao custo por oportunidade aparente. | Decisões baseadas no tempo de retorno do investimento e expansão de longo prazo. |
A Estrutura de RevOps para Conectar Mídia à Receita Recorrente
A implementação de uma arquitetura consistente de RevOps estrutura um fluxo confiável de dados entre a navegação web, os estágios do CRM e o módulo financeiro de cobrança recorrente.
Captura e Preservação de Identificadores Primários
O primeiro passo da engenharia operacional é garantir a integridade dos parâmetros técnicos de clique. Parâmetros globais de identificação gerados por canais de busca e redes corporativas precisam ser capturados diretamente na página de aterrissagem e protegidos em cookies primários.
Assim que o lead se registra para um teste ou solicita uma reunião comercial, esses identificadores devem ser gravados em propriedades nativas do registro de contato no CRM. A persistência desses dados durante a conversão do contato em conta corporativa e oportunidade comercial é indispensável. Em avaliações técnicas especializadas conduzidas por consultorias como a Dig RevOps, observa-se com frequência que grande parte da perda de atribuição ocorre justamente no momento em que o lead é convertido em negócio comercial dentro do CRM, decorrente de falhas no mapeamento de campos e regras frouxas de validação cadastral.
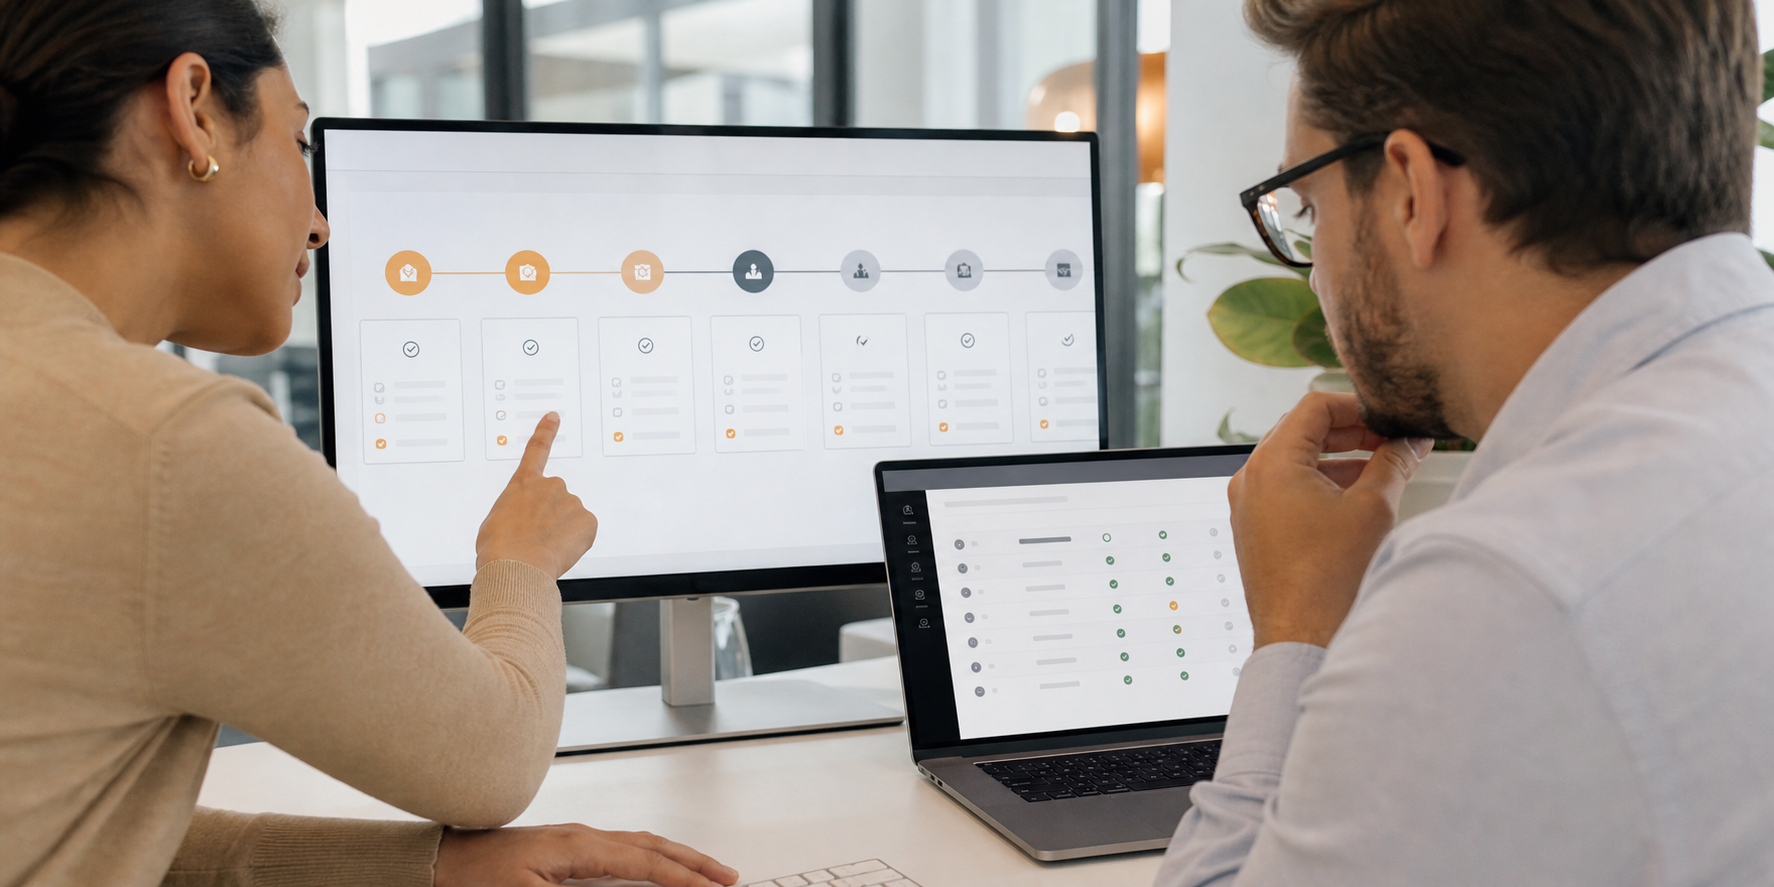
Estratificação de Conversões Offline e Gestão de Sinais
Alimentar os sistemas de publicidade apenas com a notificação final de contratos assinados pode gerar escassez estatística. As plataformas de leilão exigem um volume recorrente de aproximadamente trinta conversões mensais por campanha para que o aprendizado de máquina estabeleça lances eficientes.
Em modelos de SaaS B2B com tíquetes expressivos, fechar oito ou dez grandes contratos por mês a partir de um canal é uma vitória financeira, mas um contingente insuficiente para calibrar os lances do algoritmo. A solução de RevOps reside na divisão estratégica dos disparos de conversão offline. Um estágio intermediário representativo, como a qualificação comercial aceita por vendas (SQL) ou a criação da oportunidade, é transmitido como conversão primária de otimização de lances. Esse evento atinge o volume numérico exigido pela máquina dentro do prazo operacional de trinta a quarenta dias.
Paralelamente, o contrato fechado e o valor da primeira parcela ou contrato anual são enviados como conversão secundária. Esse desenho não prejudica o ritmo de lances diários e injeta dados financeiros precisos nos relatórios de retorno sobre investimento, capacitando a empresa a migrar para modelos de lances baseados em valor conforme o histórico da conta se consolida.
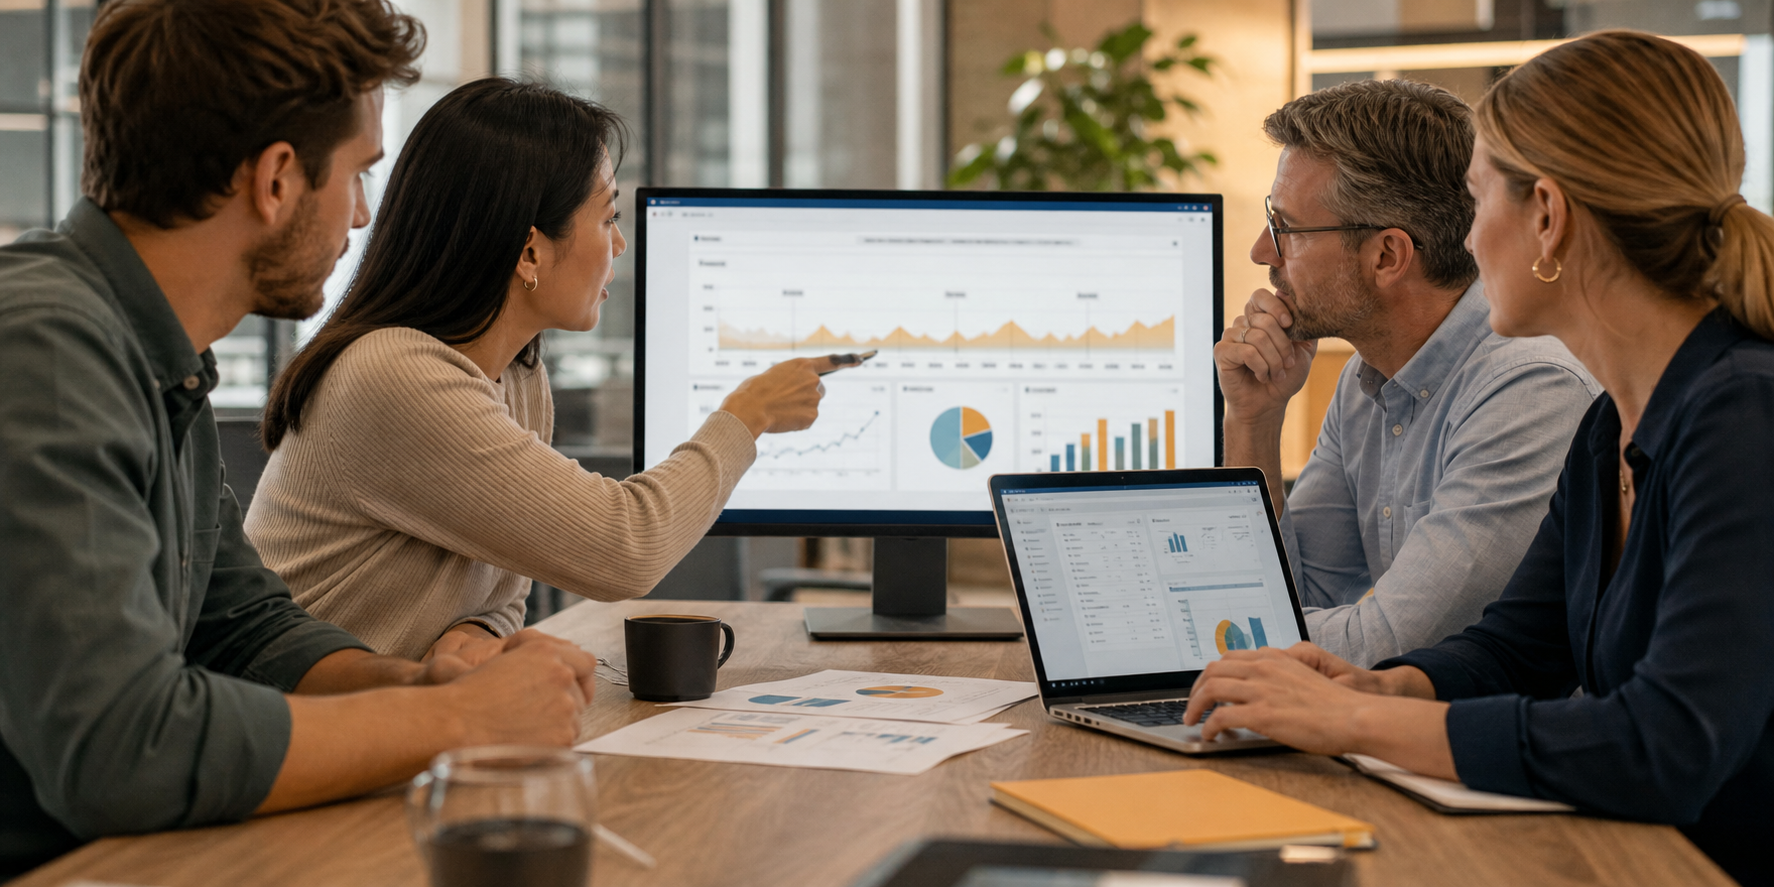
Unificação da Telemetria de Uso com o Faturamento Recorrente
Quando a jornada de aquisição combina experimentação de produto com intervenção de vendas assistidas, a camada de produto precisa dialogar ativamente com a base de receita. A inconsistência habitual ocorre quando o e-mail cadastrado no período de avaliação gratuita diverge do contato institucional do diretor financeiro responsável pela contratação final.
A arquitetura de dados resolve essa lacuna correlacionando o domínio corporativo do usuário ao cadastro principal da empresa no CRM. Indicadores de consumo e ativação de funcionalidades durante o período de testes alimentam o painel comercial, permitindo que a equipe de vendas priorize contas quentes. Quando a contratação se conclui no gateway de pagamento ou sistema de gestão, o valor contratual realimenta o histórico do negócio. Essa governança unificada assegura à liderança executiva a capacidade de avaliar o retorno financeiro da mídia considerando não apenas a aquisição imediata, mas o comportamento e a retenção de longo prazo da base instalada.
Alinhamento Executivo para a Escala Previsível de Receita
Para founders, diretores de receita e investidores, restabelecer a precisão da atribuição de mídia em SaaS transcende aspectos meramente técnicos de parametrização. Trata-se de uma decisão de gestão focada em proteção de caixa e escala saudável da operação.
O primeiro requisito é redefinir o alinhamento de metas entre as equipes de receita. As lideranças de aquisição e vendas precisam operar sob acordos conjuntos de nível de serviço, substituindo a contagem descompromissada de leads pela responsabilidade compartilhada sobre o pipeline qualificado e a receita anual gerada. Enquanto o marketing for avaliado exclusivamente por volume bruto e vendas apenas por fechamento imediato, persistirá o incentivo perverso para inflar canais com contatos que não se traduzem em faturamento.
O segundo pilar repousa na governança do CRM como a principal fonte da verdade corporativa. Propriedades de rastreamento de origem, critérios claros de transição de etapas no funil e higienização periódica de duplicidades não são tarefas burocráticas secundárias. Elas constituem a infraestrutura indispensável para que integrações de conversões offline e relatórios de ciclo de vida entreguem dados fidedignos. Quando os relatórios do sistema comercial passam a merecer a confiança de toda a diretoria, as decisões deixam de ser motivadas por intuição subjetiva e passam a se apoiar na realidade contábil do negócio.
A previsibilidade de receita alcançada por meio de Revenue Operations transforma a aquisição de clientes em uma alavanca mensurável. Ao identificar com segurança a origem exata dos contratos que geram maior retenção financeira e menor prazo de recuperação do capital investido, a empresa elimina desperdícios, estabiliza suas projeções de caixa e ganha solidez para acelerar a expansão das receitas recorrentes.
Fundador da Dig RevOps com +10 anos de experiência em tecnologia e vendas B2B. Ex-HubSpot, Salesforce e RD Station, ajuda empresas a estruturarem operações comerciais previsíveis e escaláveis utilizando o HubSpot.